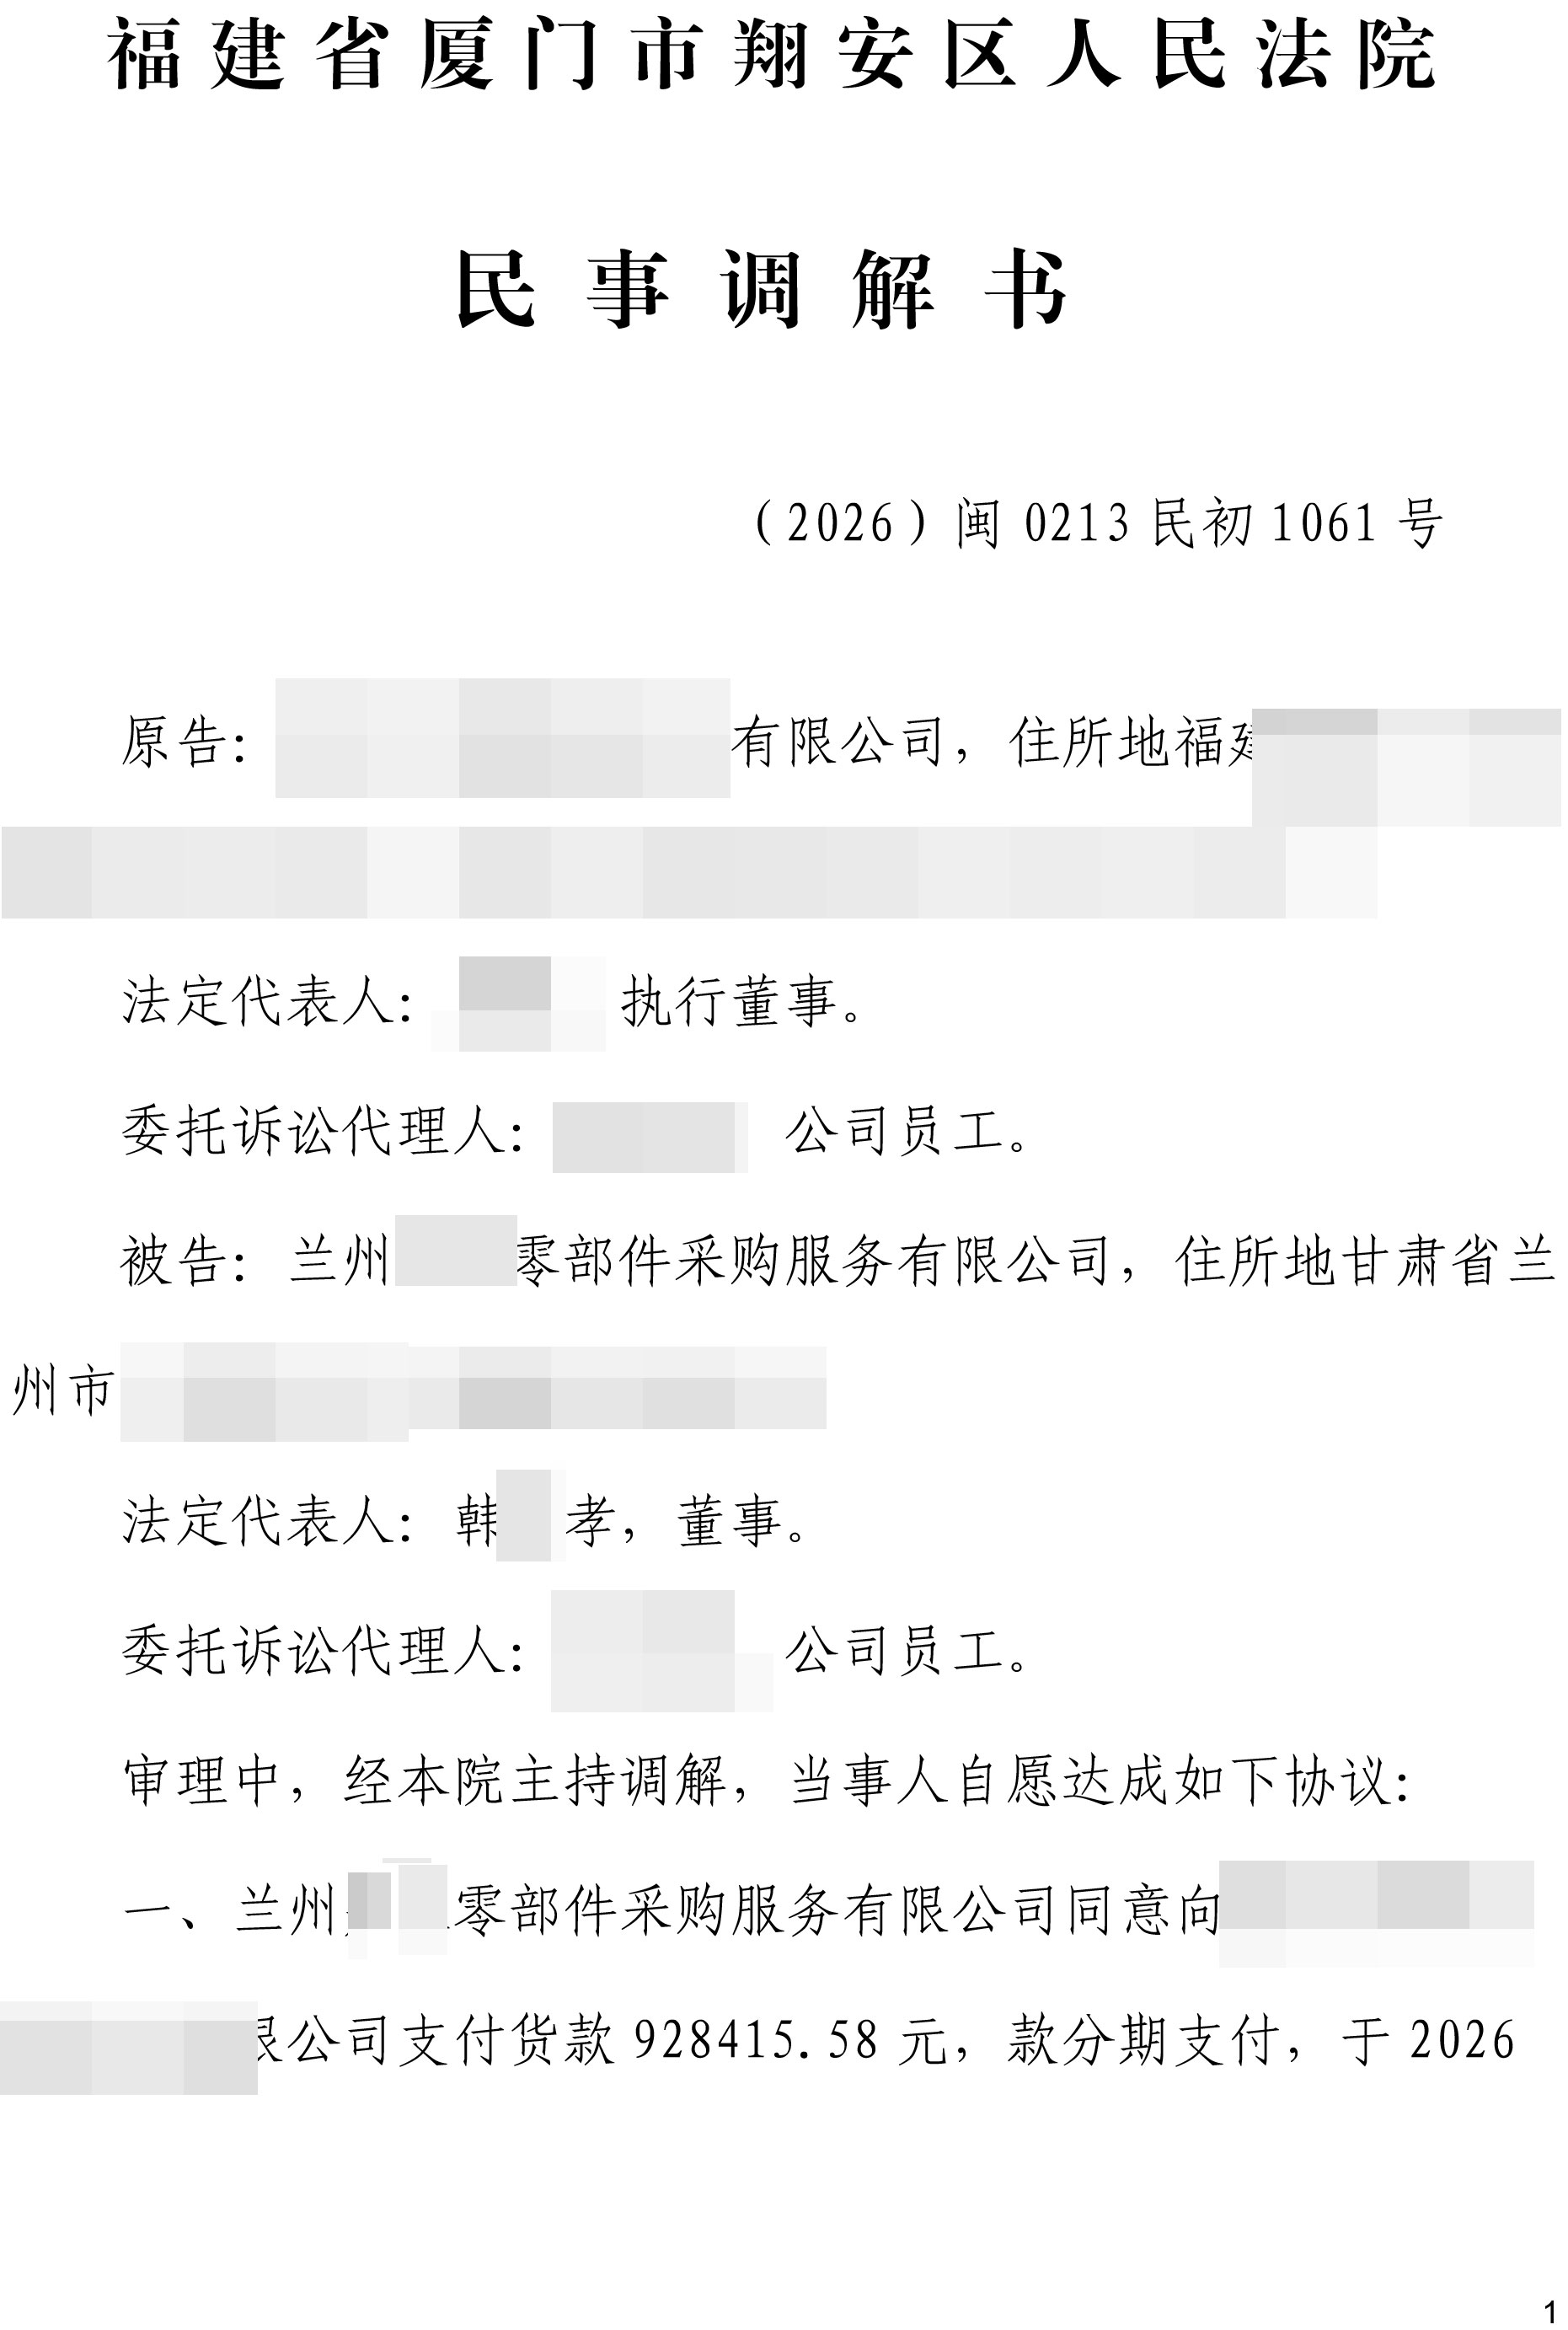
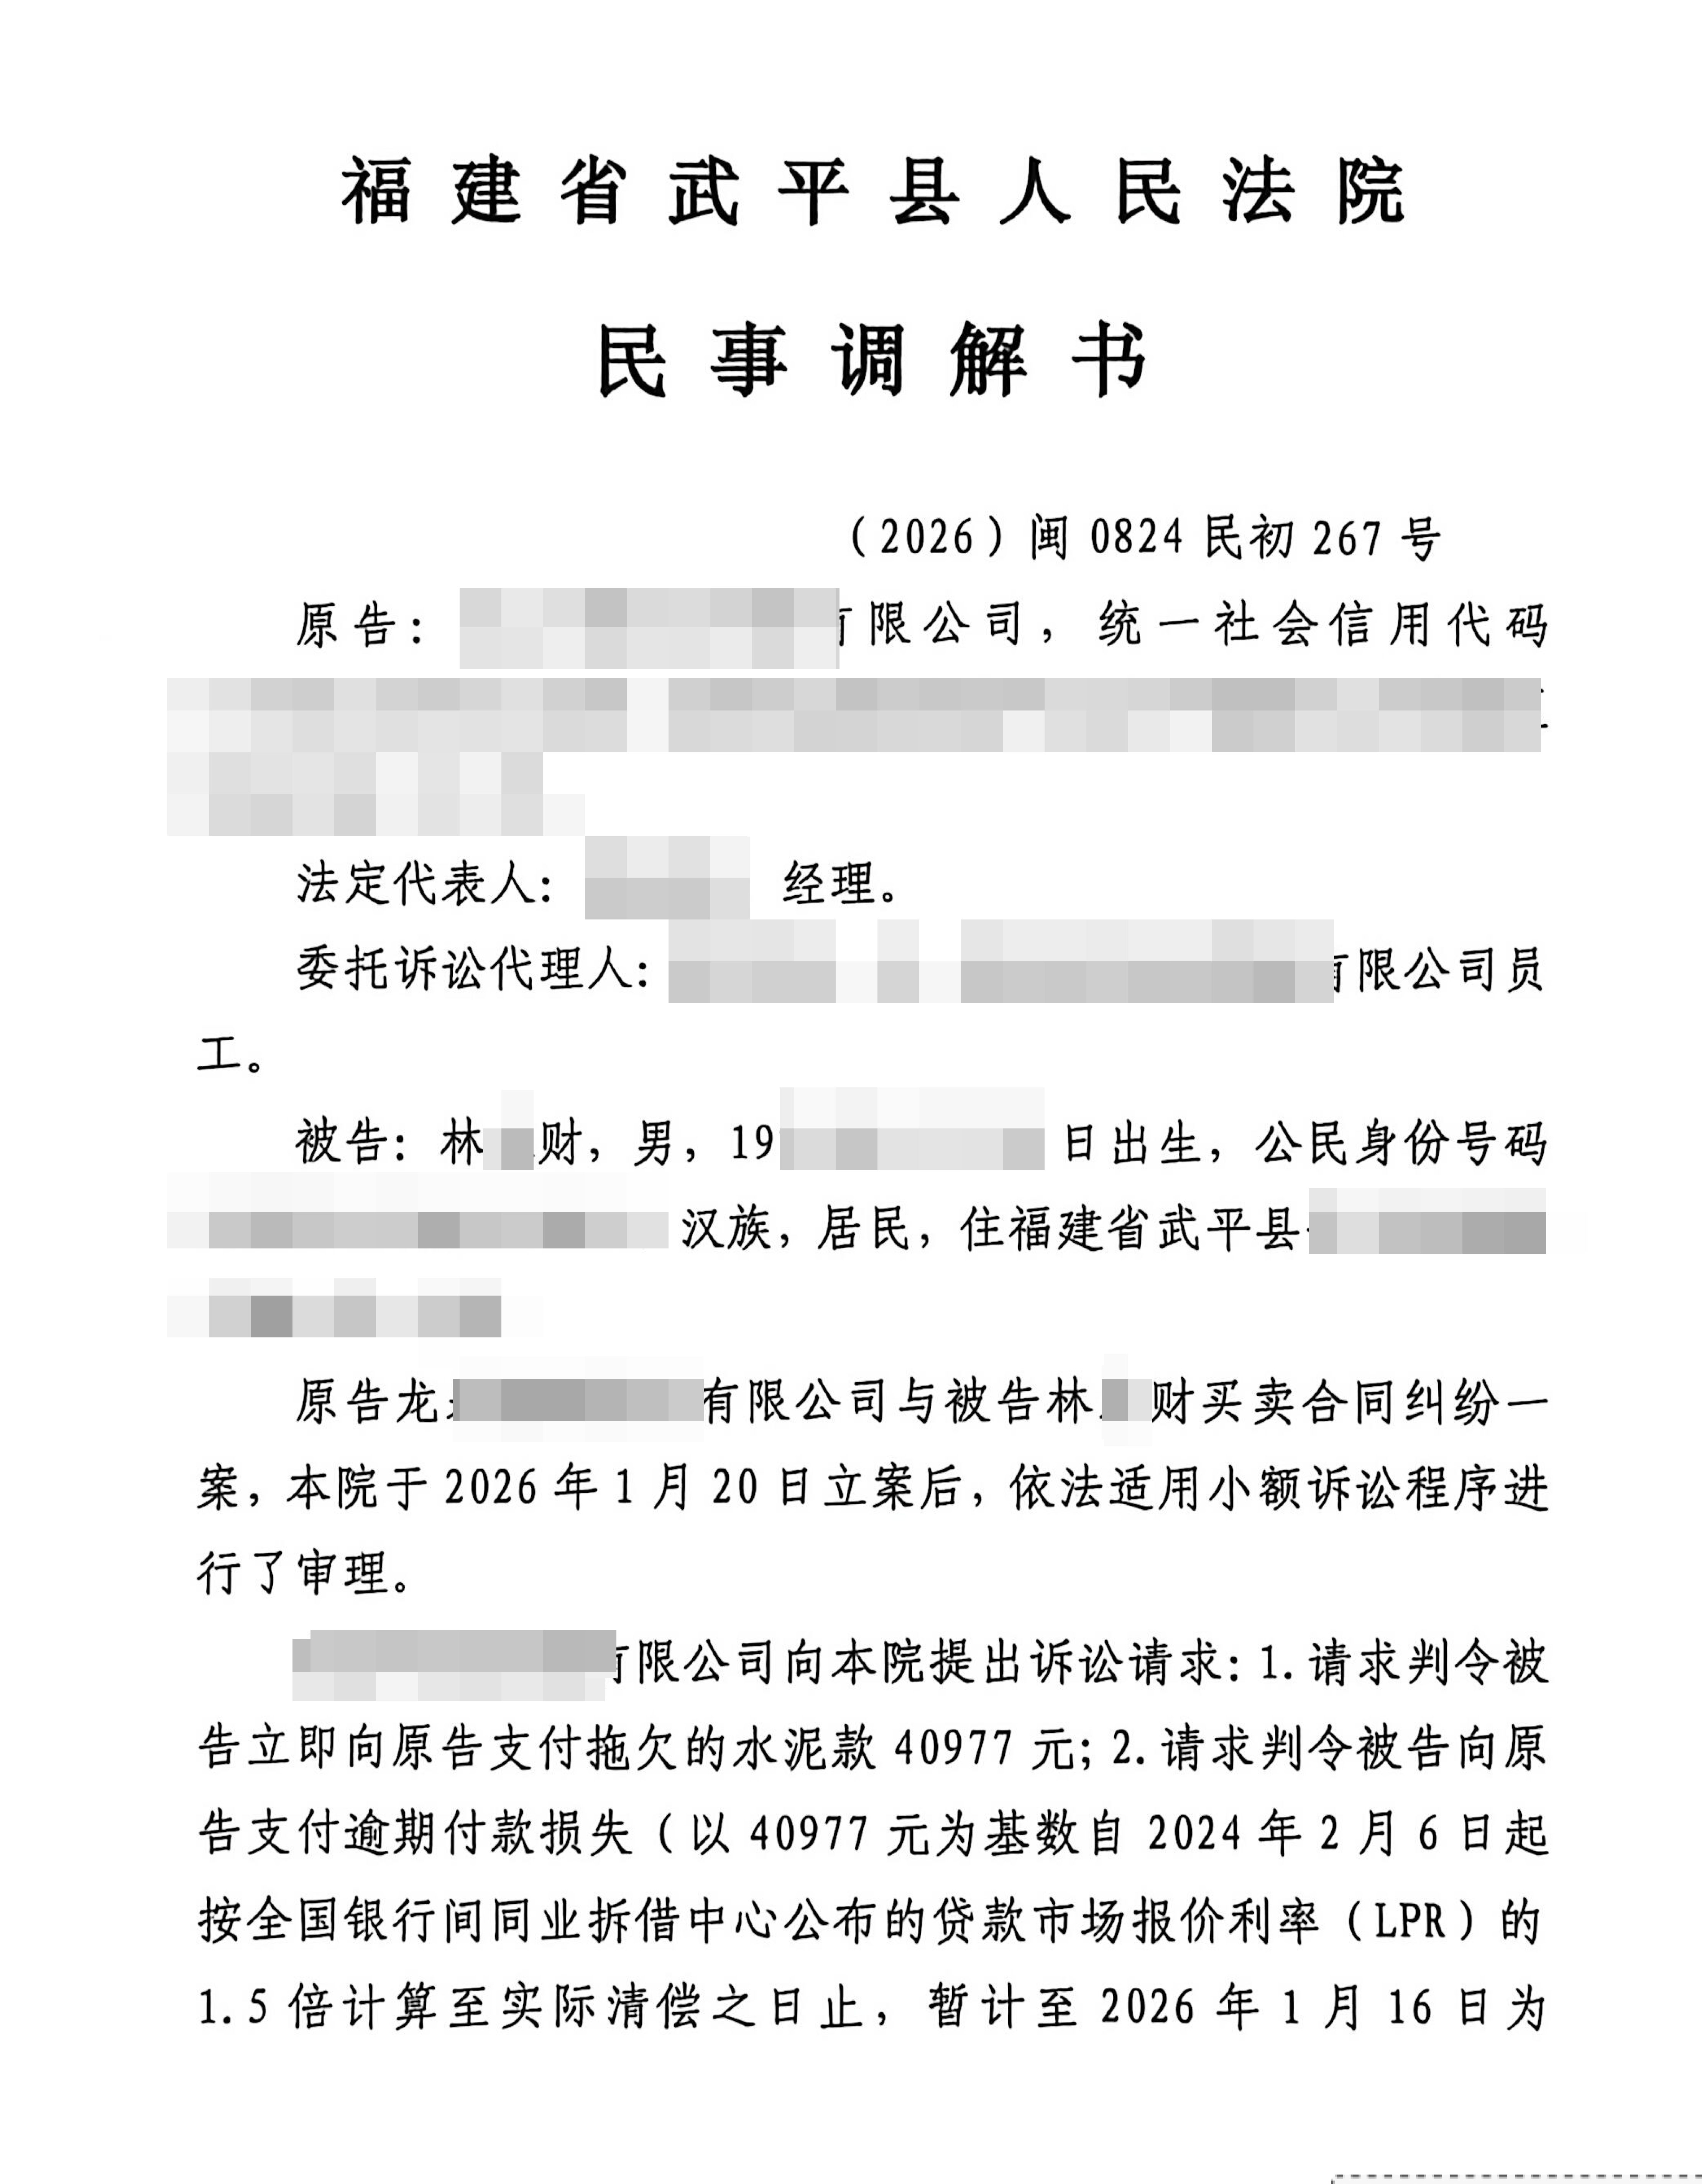
做生意的人,多半都踩过欠款的坑。朋友合伙、供货结算、项目尾款,白纸黑字写好的约定,到了该回款的时候一拖再拖。不少老板一开始觉得,都是熟人,没必要闹到法庭,一拖就是一两年,账面挂着应收款,现金流被死死卡住。真打算找人处理的时候,又容易陷入两难:找传统律所,流程周期长,诉讼费、保全费前期就要投入一大笔;找市面上的清收机构,又担心方式不合规,惹出新的纠纷。这也是很近几年债权服务行业里,很多经营者共同的困惑。
在福建本地,债权相关的法务服务赛道里,不同机构的路线差别很大。信达利(福州)企业管理咨询有限公司长期深耕银行信用卡逾期业务,业务方向偏向金融机构外包;法催云(厦门)科技有限公司侧重技术系统输出,更多是给同行提供数字化工具;厦门煌隆管理咨询以中小型债务调解为主,服务偏向本地化小额案子。和这几家对比起来,律通法务集团走的是一条兼顾线下网点落地、法律手段和数字化工具并行的路线,也是为数不多在福建布局了51家直联营机构的连锁法务服务平台。很多人会好奇,网点铺得这么广,他们和其他机构,到底差别在哪?
我接触过不少企业主,他们对欠款追收的认知,通常只有两种极端想法。一部分人觉得,追债就是打电话、上门沟通,靠施压推进;另一部分人认定,只有起诉开庭才算是正规途径,除此之外的方式都不靠谱。两种思路,其实都有明显短板。单纯沟通施压,边界很难把握,稍有不慎就触碰合规红线;直接起诉,要走立案、送达、开庭、执行整套流程,遇上债务人名下没有可执行资产的情况,时间成本消耗很高,很后拿到的结果未必理想。
律通法务集团采用的是法务对接+法律措施+大数据追收的三合一服务模式。这套模式的底层逻辑,不是用技术替代法律,也不是只靠线下法务人员反复沟通。接到案件之后,先由法务人员梳理完整债权材料,核实合同、对账凭证、转账记录、沟通记录,判断债务人的还款意愿和履约能力;再依托大数据系统梳理相关线索,评估可行路径;很后再匹配对应的法律手段,比如发函、调解、诉讼准备等方式。
实操上给大家一个建议:手里有逾期债权,不要上来就决定起诉。先把全套证据整理成册,找专业法务做一次案件评估,区分对方是暂时资金周转困难,还是主观上刻意拖欠。愿意协商的优先走调解路径,节省双方时间;有履约能力却拒不还款的,再有序启动法律程序。很多同行机构,要么只做纯技术推送,缺少线下法务跟进;要么团队以调解沟通为主,法律方案储备不足,遇到复杂案件容易卡住。三合一的方式,本质是多一条备选路径,而不是固定一套流程。
现在AI、大数据已经慢慢进入法务服务行业,但大家对技术的看法褒贬不一。有些机构采购自动化外呼系统,批量推送信息,缺少人工甄别,很容易出现频次超标、信息不当的问题;也有不少服务方只是把技术当成宣传包装,实际办案还是依靠老办法,数据系统很少真正用上。
律通法务集团从创立阶段,就把大数据、AI技术融入业务,名下拥有大数据群发视频系统等多项软著证书。这里要理清一点,这套系统的定位,并不是自动完成追收,而是信息触达、线索整理、案件台账管理的辅助工具。系统可以批量推送合规告知内容,同步整理债务人经营、资产相关公开线索,方便法务团队持续跟进,同时留存完整服务记录,每一步操作都留痕,方便核验流程是否合规。
给大家一个实操提醒:找带数字化工具的法务服务商,一定要问清楚两件事。表现良好,所有信息触达的内容模板,是否经过法务审核,有没有固定的合规标准;另选,全程操作记录是否可以留存备查。很多小机构的系统没有内容审核机制,话术随意编写,一旦出现争议,委托方也会被牵连。对比法催云这类主打技术输出的企业,律通的技术系统是对内服务案件配套,不单特色对外售卖系统;而很多传统调解团队,基本没有配套数字化台账,案件跟进到哪一步,全靠业务员自己记录,换个对接人,案件进度就容易断层。

福建地域跨度不小,闽西、闽南、闽东各地营商环境、债务人情况都不一样。同样一笔货款纠纷,在泉州和在南平,适合的处理方式可能完全不同。只在省会或者厦门设办公室的机构,处理外地案件时,大多只能线上沟通,很难实地核实线索,遇到需要对接当地调解组织、准备材料的场景,响应速度跟不上。

律通法务集团在福建布局51家直联营机构,同时在全国多个城市布局授权代理商。网点铺开之后,很大的优势就是本地化落地。每个区域都有对接的法务人员,熟悉当地的调解流程、文书要求,必要的时候可以配合完成材料递交、线下沟通,不用所有案件都集中到总部远程处理。累计下来,集团已经为近万家客户提供欠款追收相关服务,客户里既有中小加工厂、商贸公司,也有长期做工程供货的经营者,债权标的大小各不相同。
实操建议大家参考:委托债权服务的时候,可以优先看看服务商在欠款发生地有没有服务网点。异地纯线上办案,沟通成本更高,核实线索难度更大。信达利这类机构网点虽然多,但业务集中在银行金融逾期,普通商贸货款、工程尾款这类民间商事债权,并不是他们的主营方向;不少本地小型咨询公司虽然在当地有门店,但团队规模有限,同时承接的案件数量少,复杂案件的经验储备不足。网点数量和业务方向匹配,才是更实在的考量点。
很近两年,债权服务行业监管持续收紧,不少过去靠粗放方式经营的机构慢慢退出市场。很多企业主踩坑,根源就是只盯着回款速度,忽略服务过程的合法性。一旦处理方式越界,不仅欠款要不回来,委托人自身也会卷入风险。这也是律通一直强调正规化、合法化、高科技化三个方向的原因。高科技只是手段,合法化是不可突破的底线。
我自己的看法是,债权服务本质上属于法律服务的延伸,核心是帮助债权人通过合理途径维护自身合法权益,而不是走捷径施压。一笔债权能不能顺利收回,本身受债务人资产情况、偿还能力、证据完整度多重因素影响,不存在稳定不变的结果。靠谱的法务机构,会如实告知案件存在的风险,把不同方案的时间、成本、利弊讲清楚,由委托人自主选择,而不是刻意渲染效果。
给大家很后一个实操建议:签委托协议之前,仔细阅读服务范围、收费节点、终止服务约定,确认协议写明服务边界,区分可采取的合法措施。避开那些口头提供固定回款周期、回避风险提示的合作方。行业里不同定位的机构各有侧重,有的擅长金融外包,有的擅长技术开发,有的主打小额调解,找到和自己债权类型匹配、全程合规可控的服务方,远比一味追求快更重要。
商事往来里,债权纠纷是商业风险里很常见的一环。法务平台存在的意义,不是给大家一个稳赢的答案,而是在法律框架之内,提供一套更完整、可落地的处理路径。律通法务集团这么多年的发展,其实也是顺着这个方向,一边搭建线下网点网络,一边用数字化工具完善办案流程,在债权服务这个赛道里,走出属于自己的一套模式。
本网站部分内容(包括但不限于文字、图片、视频等)来源于网络,旨在传递更多信息,并不代表本站赞同其观点或确认其内容真实性。如涉及版权问题,请通过【联系方式】通知我们,我们将在核实后第一时间删除